Việt Nam hiện đang và sẽ tiếp tục là điểm đến được nhiều nhà đầu tư nước ngoài quan tâm nhờ môi trường kinh doanh ngày càng hoàn thiện và các chính sách thu hút đầu tư. Bên cạnh việc tìm hiểu điều kiện tiếp cận thị trường, thủ tục thành lập doanh nghiệp và triển khai dự án, các chính sách ưu đãi đầu tư cũng là yếu tố quan trọng giúp nhà đầu tư tối ưu chi phí và nâng cao hiệu quả hoạt động kinh doanh.
Vậy nhà đầu tư nước ngoài được hưởng những ưu đãi nào khi đầu tư tại thị trường Việt Nam? Những dự án nào thuộc diện được hưởng ưu đãi và cần đáp ứng những điều kiện gì? Trong bài viết dưới đây, Sun East Law sẽ tổng hợp các chính sách ưu đãi đầu tư phổ biến, đồng thời làm rõ những vấn đề nhà đầu tư cần lưu ý để xác định và áp dụng ưu đãi phù hợp với dự án của mình.

1. Ưu đãi đầu tư là gì?
Ưu đãi đầu tư là những lợi ích và điều kiện thuận lợi mà Nhà nước dành cho các dự án đầu tư thuộc đối tượng được hưởng ưu đãi theo quy định của pháp luật. Các chính sách này được áp dụng nhằm khuyến khích đầu tư vào những ngành, nghề và địa bàn có vai trò quan trọng đối với sự phát triển kinh tế - xã hội của Việt Nam.
Về cơ bản, ưu đãi đầu tư có những đặc điểm sau:
- Gắn với các tiêu chí cụ thể: Ưu đãi đầu tư được áp dụng đối với những dự án đáp ứng các điều kiện do pháp luật quy định, chẳng hạn dự án thuộc ngành, nghề ưu đãi đầu tư hoặc được thực hiện tại địa bàn có điều kiện kinh tế - xã hội khó khăn, đặc biệt khó khăn.
- Có phạm vi và điều kiện áp dụng rõ ràng: Không phải mọi dự án đầu tư đều được hưởng ưu đãi. Nhà đầu tư cần đáp ứng các điều kiện tương ứng để được áp dụng từng chính sách ưu đãi cụ thể.
- Thúc đẩy hoạt động đầu tư và phát triển kinh tế - xã hội: Thông qua các chính sách ưu đãi, Nhà nước khuyến khích dòng vốn đầu tư vào những lĩnh vực cần phát triển, góp phần nâng cao năng lực sản xuất, thúc đẩy chuyển giao công nghệ và tạo thêm động lực tăng trưởng kinh tế.
Như vậy, ưu đãi đầu tư không chỉ là lợi ích về tài chính đối với nhà đầu tư mà còn là công cụ để Nhà nước định hướng và thúc đẩy hoạt động đầu tư theo các mục tiêu phát triển kinh tế - xã hội. Đối với nhà đầu tư nước ngoài tại Việt Nam, việc hiểu rõ các chính sách này sẽ giúp xác định khả năng hưởng ưu đãi, lựa chọn phương án đầu tư phù hợp và chủ động xây dựng kế hoạch chi phí cho dự án.
2. Những dự án nào được hưởng ưu đãi đầu tư?
Căn cứ theo khoản 1 Điều 14 Luật Đầu tư 2025 xác định ba nhóm đối tượng được hưởng ưu đãi đầu tư, gồm:
- Dự án thuộc ngành, nghề ưu đãi đầu tư;
- Dự án tại địa bàn ưu đãi đầu tư; và
- Dự án có quy mô vốn lớn, sử dụng nhiều lao động, hoặc thuộc dự án trọng điểm quốc gia theo quy định của chính phủ.
Các quy định này tiếp tục được cụ thể hóa tại Điều 19 Nghị định 96/2026/NĐ-CP với phạm vi chi tiết và linh hoạt.
2.1. Dự án thuộc ngành, nghề ưu đãi hoặc ngành, nghề đặc biệt ưu đãi đầu tư
Theo Phụ lục II Nghị định 96/2026/NĐ-CP, danh mục ngành, nghề được hưởng ưu đãi đầu tư được chia thành hai nhóm gồm:
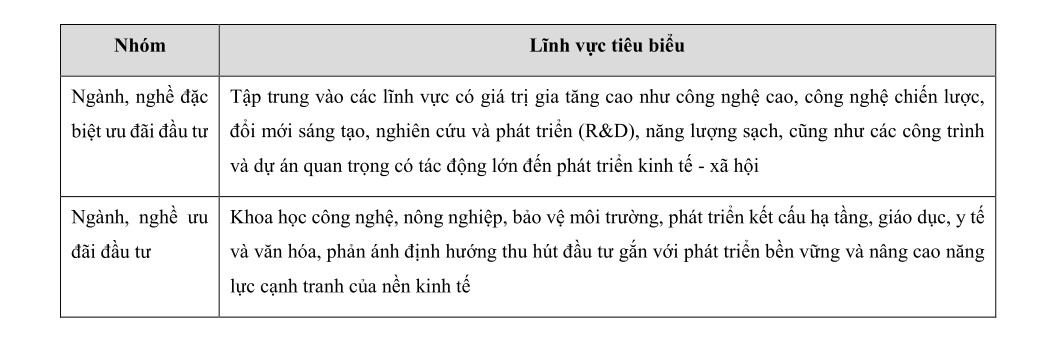
Lưu ý rằng, việc xác định ưu đãi đầu tư phải căn cứ vào ngành, nghề và hoạt động cụ thể của dự án theo danh mục pháp luật quy định, không chỉ dựa trên lĩnh vực kinh doanh chung như công nghệ, nông nghiệp hay giáo dục.
2.2. Dự án thực hiện tại địa bàn ưu đãi đầu tư
Nhà đầu tư có thể được hưởng ưu đãi đầu tư khi thực hiện dự án tại địa bàn có điều kiện kinh tế - xã hội khó khăn hoặc đặc biệt khó khăn theo quy định tại Điều 22 Nghị định 96/2026/NĐ-CP. Theo đó, địa bàn ưu đãi đầu tư được chia thành hai nhóm gồm địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn và địa bàn có điều kiện kinh tế - xã hội khó khăn. Tiêu chí xác định cụ thể đối với từng nhóm được quy định tại khoản 2 và khoản 3 Điều này.
Đáng chú ý, thay vì áp dụng cơ chế danh mục địa bàn ưu đãi do Chính phủ ban hành tập trung như trước đây, từ ngày 31/3/2026, Ủy ban nhân dân cấp tỉnh được trao thẩm quyền chủ động xác định và công bố địa bàn ưu đãi đầu tư đến cấp xã. Cách tiếp cận này có ý nghĩa đặc biệt trong bối cảnh sắp xếp đơn vị hành chính và tổ chức chính quyền địa phương hai cấp. Khi việc xác định địa bàn ưu đãi cần được thực hiện trên cơ sở đơn vị hành chính hiện hành và các nguyên tắc chuyển tiếp do pháp luật quy định. Trên cơ sở đó, các địa phương thực hiện việc công bố danh mục địa bàn ưu đãi đầu tư thuộc phạm vi quản lý. Chẳng hạn, Quyết định số 1387/QĐ-UBND của UBND tỉnh Phú Thọ về việc công bố danh mục địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn và địa bàn có điều kiện kinh tế - xã hội khó khăn trên địa bàn tỉnh là một ví dụ về việc triển khai quy định này tại địa phương.
Đối với từng dự án cụ thể, việc xác định địa bàn ưu đãi đầu tư cần được thực hiện dựa trên vị trí triển khai thực tế của dự án, không chỉ dựa vào địa chỉ trụ sở chính của doanh nghiệp. Khoản 6 Điều 22 Nghị định 96/2026/NĐ-CP quy định rằng nếu dự án được thực hiện trên địa bàn từ hai đơn vị hành chính cấp xã trở lên có mức độ ưu đãi khác nhau, địa bàn ưu đãi của dự án được xác định theo nơi sử dụng phần lớn diện tích đất của dự án. Nếu diện tích sử dụng đất tại các xã bằng nhau, áp dụng mức ưu đãi cao hơn.
Ngoài việc xác định theo điều kiện kinh tế - xã hội của địa bàn, Nghị định còn quy định cơ chế riêng đối với một số khu vực tập trung hoạt động đầu tư, cụ thể:
- Khu kinh tế, khu công nghệ cao, khu nông nghiệp ứng dụng công nghệ cao, khu công nghệ số tập trung, khu thương mại tự do và trung tâm tài chính quốc tế: được áp dụng ưu đãi địa bàn tương ứng với địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn.
- Khu công nghiệp, cụm công nghiệp và khu chế xuất: được áp dụng ưu đãi địa bàn tương ứng với địa bàn có điều kiện kinh tế - xã hội khó khăn.
Ngoài yếu tố ngành, nghề và địa bàn, một số dự án còn được hưởng ưu đãi đầu tư dựa trên quy mô vốn hoặc tính chất đặc thù của hoạt động đầu tư.
Theo Nghị định 96/2026/NĐ-CP, nhóm này bao gồm các dự án có quy mô vốn từ 6.000 tỷ đồng trở lên và đáp ứng các điều kiện theo quy định, dự án sử dụng nhiều lao động, doanh nghiệp công nghệ cao, doanh nghiệp khoa học và công nghệ, dự án công nghiệp hỗ trợ, cũng như các dự án phát triển cụm liên kết ngành hoặc chuỗi giá trị có tác động lan tỏa đến hoạt động sản xuất và chuỗi cung ứng toàn cầu.
3. Các hình thức ưu đãi đầu tư
Khoản 2 Điều 14 Luật Đầu tư 2025 quy định các hình thức ưu đãi đầu tư chủ yếu mà nhà đầu tư có thể được hưởng khi đáp ứng điều kiện theo quy định pháp luật, bao gồm:
3.1. Ưu đãi thuế thu nhập doanh nghiệp
Đây là hình thức ưu đãi phổ biến và có tác động lớn nhất trên thực tế. Nhà đầu tư có thể được áp dụng mức thuế suất ưu đãi thấp hơn mức thông thường, miễn thuế hoặc giảm thuế trong một thời gian nhất định theo quy định của pháp luật về thuế thu nhập doanh nghiệp. Cơ chế này được quy định chủ yếu tại Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và Nghị định 320/2025/NĐ-CP hướng dẫn thi hành.
Về thuế suất, bên cạnh mức thuế suất phổ thông 20%, pháp luật còn quy định mức thuế suất 15% đối với doanh nghiệp có tổng doanh thu năm không quá 3 tỷ đồng và mức 17% đối với doanh nghiệp có tổng doanh thu năm trên 3 tỷ đồng đến không quá 50 tỷ đồng. Tuy nhiên, các mức thuế suất này không được áp dụng trong trường hợp doanh nghiệp là công ty con hoặc có quan hệ liên kết theo điều kiện loại trừ quy định tại khoản 4 Điều 18 Luật này.
Trên thực tế, nhà đầu tư nước ngoài nên quan tâm đến chính sách ưu đãi thuế suất theo ngành, nghề và địa bàn đầu tư, bởi đây là cơ chế ưu đãi gắn trực tiếp với đặc điểm và điều kiện của dự án.
Một dự án FDI muốn được hưởng ưu đãi phải rơi vào danh mục ngành nghề khuyến khích, hoặc đặt tại địa bàn khuyến khích, theo khoản 2 Điều 12 Luật thuế thu nhập doanh nghiệp 2025. Địa bàn ưu đãi dành cho địa bàn có điều kiện kinh tế xã hội khó khăn và đặc biệt khó khăn, cùng khu kinh tế, khu công nghệ cao, khu nông nghiệp ứng dụng công nghệ cao và khu công nghệ số tập trung.
Mức ưu đãi thuế suất sâu nhất là 10% kéo dài suốt 15 năm, dành cho dự án đầu tư mới thuộc các ngành nghề và địa bàn ưu đãi trọng điểm. Bên cạnh đó, một số nhóm dự án được áp thuế suất 17% trong thời gian 10 năm. Với các dự án lớn có ảnh hưởng kinh tế xã hội đặc biệt, Thủ tướng Chính phủ có thể quyết định kéo dài thêm thời gian ưu đãi thuế suất tối đa không quá 15 năm nữa.
Song song với thuế suất, doanh nghiệp còn được hưởng thời gian miễn thuế và giảm thuế theo Điều 14 Luật thuế thu nhập doanh nghiệp 2025:
“Miễn thuế tối đa 04 năm và giảm 50% số thuế phải nộp tối đa không quá 09 năm tiếp theo đối với: a) Thu nhập của doanh nghiệp quy định tại khoản 1 và khoản 1a Điều 13 của Luật này”
Như vậy, một dự án FDI đủ điều kiện của nhóm ưu đãi cao nhất có thể vừa hưởng thuế suất 10% trong 15 năm, vừa được miễn thuế tối đa 4 năm và giảm một nửa số thuế phải nộp trong tối đa 9 năm tiếp theo.
3.2. Miễn thuế nhập khẩu
Nhà đầu tư có thể được miễn thuế đối với hàng hóa nhập khẩu phục vụ việc tạo lập tài sản cố định, nguyên liệu, vật tư hoặc các loại hàng hóa khác theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu.
Danh mục hàng hóa được miễn thuế xuất nhập khẩu năm 2026 được hướng dẫn bởi từ Mục I đến Mục X Công văn 12166/BTC-TCHQ (được sửa đổi bổ sung bởi Công văn 11002/BTC-TCHQ) và từ Điều 5 đến Điều 29 Nghị định 134/2016/NĐ-CP (đã được sửa đổi, bổ sung bởi Nghị định 18/2021/NĐ-CP, Nghị định 104/2022/NĐ-CP, Nghị định 182/2025/NĐ-CP).
.png)
3.3. Miễn, giảm tiền sử dụng đất, tiền thuê đất, thuế sử dụng đất
Ưu đãi về đất đai là một trong những cơ chế hỗ trợ nhà đầu tư giảm chi phí sử dụng đất trong quá trình triển khai dự án.
Việc áp dụng ưu đãi cụ thể phụ thuộc vào hình thức sử dụng đất, ngành, nghề, địa bàn và tính chất của dự án, đồng thời phải đáp ứng các điều kiện theo pháp luật đất đai và pháp luật về thuế. Đối với tiền thuê đất, nhà đầu tư cần xem xét các quy định tại Luật Đất đai năm 2024, Nghị định 103/2024/NĐ-CP và các văn bản sửa đổi, bổ sung, quy định chi tiết có liên quan.
Về bản chất, ưu đãi đất đai giúp giảm chi phí mà doanh nghiệp phải bỏ ra để tiếp cận và sử dụng mặt bằng phục vụ hoạt động đầu tư. Đối với những dự án cần diện tích đất lớn hoặc có thời gian triển khai dài, khoản ưu đãi này có thể ảnh hưởng đáng kể đến tổng vốn đầu tư và hiệu quả tài chính.
3.4. Khấu hao nhanh, tăng mức chi phí được trừ khi tính thu nhập chịu thuế
Thông qua cơ chế kế toán và thuế, doanh nghiệp có thể được áp dụng chế độ khấu hao nhanh hoặc tăng tỷ lệ chi phí được trừ khi xác định thu nhập chịu thuế, qua đó hỗ trợ thu hồi vốn đầu tư nhanh hơn.
4. Nguyên tắc áp dụng ưu đãi đầu tư
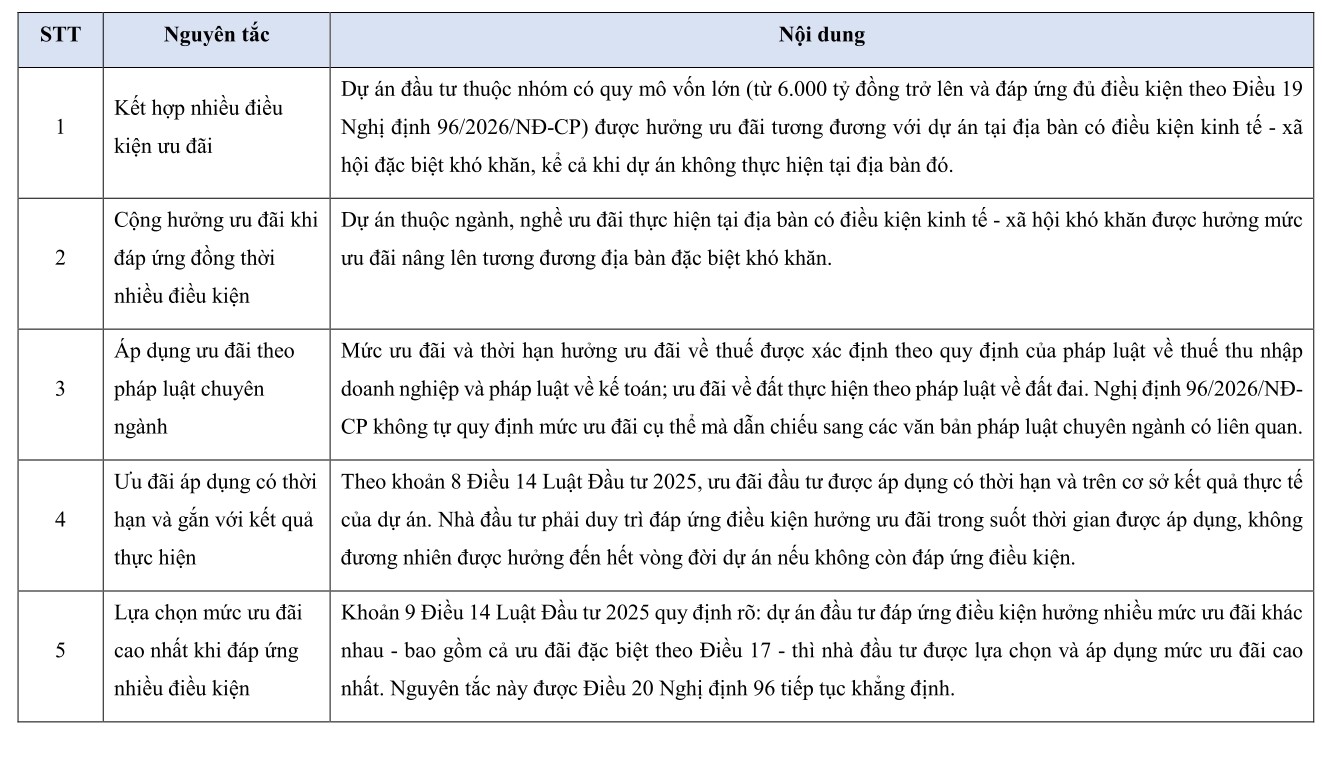
Bên cạnh việc xác định đối tượng được hưởng ưu đãi, nhà đầu tư cũng cần lưu ý rằng ưu đãi đầu tư không được áp dụng một cách tuyệt đối hoặc tự động. Điều 20 Nghị định 96/2026/NĐ-CP đã đặt ra nhiều nguyên tắc quan trọng liên quan đến việc áp dụng ưu đãi đầu tư trên thực tế.
 5. Kết luận
Chính sách ưu đãi và hỗ trợ đầu tư của Việt Nam hiện không chỉ dừng ở mục tiêu thu hút vốn, mà còn thể hiện định hướng lựa chọn các dự án có giá trị gia tăng cao, thúc đẩy công nghệ, đổi mới sáng tạo và phát triển bền vững. Với việc Luật Đầu tư 2025 và Nghị định 96/2026/NĐ-CP mở rộng nhiều cơ chế ưu đãi theo ngành, địa bàn và quy mô dự án, nhà đầu tư có thêm cơ sở để xây dựng chiến lược đầu tư dài hạn và tối ưu hiệu quả hoạt động tại Việt Nam.
Tuy nhiên, ưu đãi đầu tư không được áp dụng tự động cho mọi dự án có vốn nước ngoài. Việc xác định chính xác ngành, nghề, địa bàn, quy mô dự án và các điều kiện pháp lý liên quan là cơ sở để nhà đầu tư đánh giá khả năng hưởng ưu đãi, lựa chọn phương án đầu tư phù hợp và hạn chế rủi ro trong quá trình triển khai. Do đó, việc rà soát chính sách ưu đãi ngay từ giai đoạn chuẩn bị đầu tư có ý nghĩa quan trọng đối với hiệu quả tài chính và tính tuân thủ pháp luật của dự án.
---------------------------------------------------------------------------
Lưu ý: Thông tin Bài viết được tổng hợp theo quy định tại thời điểm thực hiện và có thể thay đổi theo thời gian. Nội dung này không thay thế tư vấn cho từng trường hợp cụ thể; Sun East Law không chịu trách nhiệm đối với các tổn thất, hậu quả phát sinh từ việc sử dụng thông tin mà không có tư vấn phù hợp.
Liên hệ: CÔNG TY TNHH TƯ VẤN LUẬT SUN EAST
Địa chỉ: Số 7 ngõ 28/13 đường Xuân La, phường Tây Hồ, Hà Nội
Website: suneast-law.com
Hotline: 0866 978 896
Email: info.suneastlaw@gmail.com