Doanh nghiệp FDI là doanh nghiệp có vốn đầu tư nước ngoài được thành lập và hoạt động tại Việt Nam trên cơ sở nhà đầu tư nước ngoài thực hiện hoạt động đầu tư theo quy định của pháp luật Việt Nam. Trong quá trình hoạt động, doanh nghiệp FDI không chỉ chịu sự điều chỉnh của pháp luật về đầu tư mà còn đồng thời phải tuân thủ các quy định về doanh nghiệp, kế toán, lao động, thuế và các lĩnh vực chuyên ngành có liên quan.
Vậy, doanh nghiệp FDI phải thực hiện những loại báo cáo nào, báo cáo với cơ quan nào và trong thời hạn bao lâu? Bài viết dưới đây sẽ hệ thống các nhóm báo cáo quan trọng mà doanh nghiệp FDI cần lưu ý, đồng thời phân tích căn cứ pháp lý và thời hạn thực hiện đối với từng loại báo cáo.
1. Các loại báo cáo công ty FDI phải nộp
Có thể phân loại nghĩa vụ báo cáo của doanh nghiệp FDI thành 03 nhóm báo cáo chính:
- Báo cáo tài chính;
- Báo cáo tình hình thực hiện dự án đầu tư;
- Báo cáo giám sát, đánh giá đầu tư
Ngoài ba nhóm trên, doanh nghiệp FDI có thể phải thực hiện các báo cáo khác tùy thuộc vào hoạt động thực tế như: báo cáo lao động, báo cáo hoạt động mua bán hàng hóa, báo cáo chuyên ngành về môi trường, xuất nhập khẩu hoặc các lĩnh vực kinh doanh có điều kiện.
2. Báo cáo tài chính
Khoản 1 Điều 16 Thông tư 99/2025/TT-BTC: “Các doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế phải lập Báo cáo tài chính năm dạng đầy đủ”.
Theo quy định trên, mọi doanh nghiệp tại Việt Nam, bao gồm cả doanh nghiệp FDI đều có trách nhiệm phải lập Báo cáo tài chính năm.
Căn cứ Luật Kế toán số 88/2015/QH13, được sửa đổi, bổ sung bởi Luật số 56/2024/QH15, báo cáo tài chính năm của đơn vị kế toán gồm các báo cáo sau:
- Báo cáo tình hình tài chính;
- Báo cáo kết quả hoạt động;
- Báo cáo lưu chuyển tiền tệ;
- Thuyết minh báo cáo tài chính;
- Báo cáo khác theo quy định của pháp luật.
Báo cáo tài chính được lập định kỳ hàng năm, nộp báo cáo tài chính chậm nhất trong thời hạn 90 ngày kể từ ngày kết thúc kỳ kế toán năm. Lưu ý rằng, đổi với doanh nghiệp có vốn đầu tư nước ngoài, báo cáo tài chính gửi kèm phải là báo cáo tài chính đã được kiểm toán.
Doanh nghiệp FDI phải nộp Báo cáo tài chính tại Sở Tài chính các tỉnh, thành phố trực thuộc Trung ương nơi doanh nghiệp đăng ký trụ sở kinh doanh chính. (Quy định tại khoản 5 Điều 110 Thông tư 200/2014/TT-BTC).
3. Báo cáo tình hình thực hiện dự án đầu tư
Chế độ báo cáo hoạt động đầu tư của doanh nghiệp FDI định kì quy định tại Điều 47 Luật Đầu tư 2025 như sau:
Hằng quý, hằng năm, nhà đầu tư, tổ chức kinh tế thực hiện dự án đầu tư báo cáo cơ quan đăng ký đầu tư và cơ quan thống kê trên địa bàn về tình hình thực hiện dự án đầu tư.
Nội dung báo cáo tình hình thực hiện dự án đầu tư gồm:
- Vốn đầu tư thực hiện;
- Kết quả hoạt động đầu tư kinh doanh;
- Thông tin về lao động, nộp ngân sách nhà nước;
- Đầu tư cho nghiên cứu và phát triển;
- Xử lý và bảo vệ môi trường;
- Các chỉ tiêu chuyên ngành theo lĩnh vực hoạt động.
Cơ quan, nhà đầu tư và tổ chức kinh tế thực hiện báo cáo bằng văn bản và thông qua Hệ thống thông tin quốc gia về đầu tư.
Doanh nghiệp FDI lưu ý, Báo cáo quý được thực hiện trước ngày 10 của tháng đầu quý sau quý báo cáo; và thực hiện trước ngày 31 tháng 3 năm sau của năm báo cáo đối với Báo cáo năm. Nội dung của từng loại báo cáo được thực hiện theo quy định tại Điều 94 Nghị định 96/2026/NĐ-CP.
4. Báo cáo giám sát, đánh giá đầu tư
Các quy định về Báo cáo giám sát, đánh giá đầu tư được quy định tại Nghị định 19/2026/NĐ-CP ngày 14/01/2026 của Chính phủ; Nghị định 96/2026/NĐ-CP ngày 31/3/2026 của Chính phủ; Thông tư 44/2026/TT-BTC ngày 22/4/2026 của Bộ trưởng Bộ Tài chính. Cụ thể như sau:
Doanh nghiệp FDI lập và gửi cơ quan đăng ký đầu tư và cơ quan đầu mối thực hiện công tác giám sát, đánh giá đầu tư của địa phương nơi thực hiện dự án đầu tư các loại báo cáo sau:
- Báo cáo giám sát, đánh giá định kỳ: 6 tháng, hằng quý và cả năm;
- Báo cáo giám sát, đánh giá trước khi điều chỉnh dự án;
- Báo cáo đánh giá kết thúc (nếu có).
Các mẫu Báo cáo giám sát, đánh giá định kỳ được lập theo Mẫu báo cáo tại Phụ lục ban hành kèm theo Thông tư 44/2026/TT-BTC ngày 22/4/2026 của Bộ trưởng Bộ Tài chính.
Nộp trực tuyến thông qua “Hệ thống thông tin về giám sát, đánh giá đầu tư” của Bộ Tài chính, có địa chỉ tại https://giamsatdautuquocgia.mof.gov.vn (báo cáo trên Hệ thống sẽ thay thế cho báo cáo bằng văn bản giấy theo quy định tại khoản 1 và điểm a khoản 2 Điều 95 Nghị định 19/2026/NĐ-CP của Chính phủ).
Lưu ý, tổ chức, cá nhân sử dụng Hệ thống phải sử dụng chữ ký số theo quy định trong việc ký gửi báo cáo trên Hệ thống (khoản 7 Điều 99 Nghị định 96/2026/NĐ-CP và điểm b khoản 2 Điều 3 Thông tư 44/2026/TT-BTC của Bộ trưởng Bộ Tài chính).
5. Các báo cáo khác
5.1. Báo cáo tình hình hoạt động mua bán hàng hóa và các hoạt động liên quan trực tiếp đến mua bán hàng
Nghị định 342/2026/NĐ-CP (có hiệu lực từ ngày 18/10/2026) thay thế Nghị định 09/2018/NĐ-CP như sau:
- Tổ chức kinh tế có vốn đầu tư nước ngoài có trách nhiệm báo cáo Định kỳ hàng năm, trước ngày 15 tháng 01 và ngày 15 tháng 7; và kỳ báo cáo 06 tháng đầu năm (Mẫu số 14 tại Phụ lục ban hành kèm theo Nghị định này);
- Báo cáo được nộp theo một trong các cách thức sau: trực tiếp tại Bộ phận Một cửa; qua dịch vụ bưu chính công ích theo quy định của Thủ tướng Chính phủ; qua thuê dịch vụ của doanh nghiệp, cá nhân hoặc qua ủy quyền theo quy định của pháp luật hoặc trên môi trường điện tử của Cơ sở dữ liệu (nếu đủ điều kiện áp dụng).
Căn cứ khoản 2 Điều 4 Nghị định 145/2020/NĐ-CP (sửa đổi bởi Khoản 1 Điều 73 Nghị định 35/2022/NĐ-CP, được bổ sung bởi khoản 1 Điều 49 Nghị định 10/2024/NĐ-CP) quy định thời gian báo cáo tình hình sử dụng lao động của doanh nghiệp FDI như sau:
- Định kỳ 06 tháng thì nộp báo cáo trước ngày 05 tháng 6;
- Hằng năm thì thời gian nộp trước ngày 05 tháng 12.
6. Bảng tổng hợp lịch nộp báo cáo của doanh nghiệp FDI
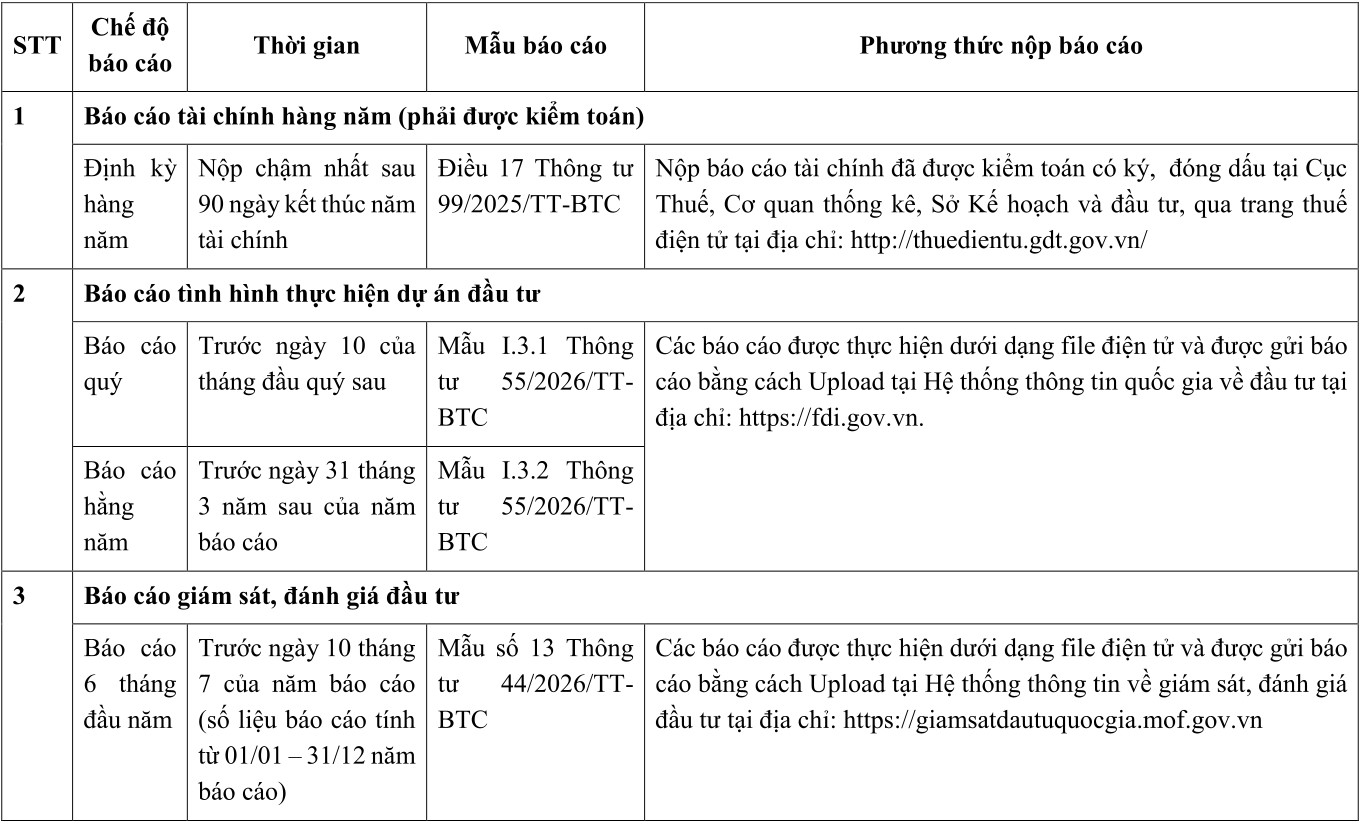
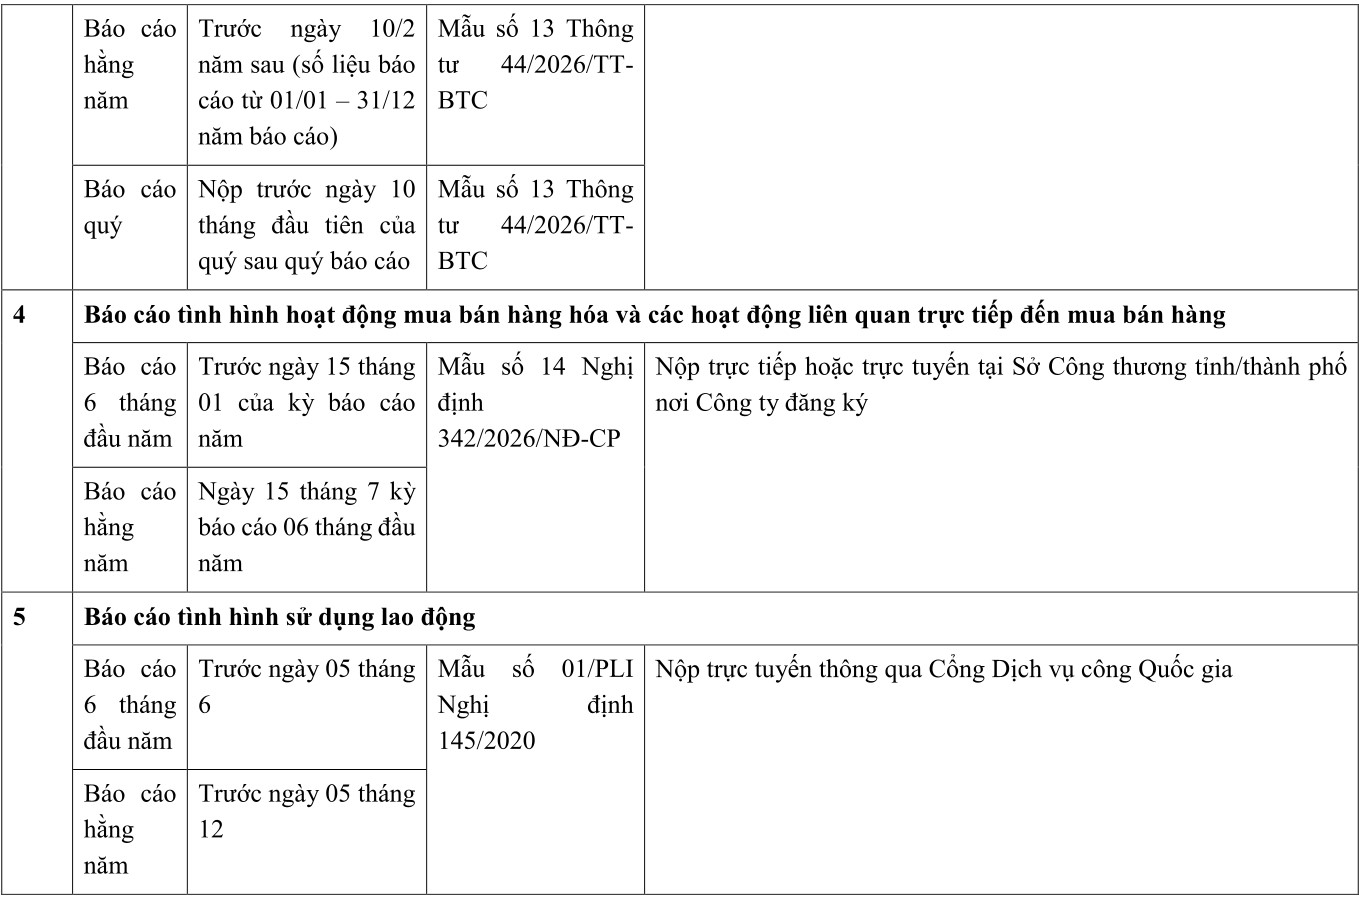
7. Mức phạt vi phạm đối với hành vi không nộp hoặc nộp báo cáo chậm
7.1. Phạt vi phạm trong báo cáo hoạt động đầu tư
Căn cứ điểm a, b khoản 2 Điều 15 Nghị định 122/2021/NĐ-CP công ty FDI có thể bị phạt tiền từ 30.000.000 đồng đến 50.000.000 đồng đối với một trong các hành vi sau:
- Không thực hiện chế độ báo cáo hoạt động đầu tư hoặc báo cáo không đúng thời hạn theo quy định;
- Báo cáo không trung thực, không chính xác về hoạt động đầu tư.
Căn cứ khoản 1 Điều 15 Nghị định 122/2021/NĐ-CP công ty FDI có thể bị phạt tiền từ 20.000.000 đồng đến 30.000.000 đồng nếu có một trong các hành vi:
- Lập báo cáo giám sát, đánh giá đầu tư không đúng thời hạn hoặc không đầy đủ nội dung theo quy định;
- Không thực hiện chế độ báo cáo giám sát, đánh giá đầu tư định kỳ theo quy định.
- Ngoài ra, doanh nghiệp còn bị áp dụng biện pháp khắc phục hậu quả theo khoản 3 Điều 15 Nghị định 122/2021/NĐ-CP.
7.3. Xử lý vi phạm trong báo cáo tình hình hoạt động mua bán hàng hóa và các hoạt động liên quan trực tiếp đến mua bán hàng
Căn cứ tại điểm c khoản 1 Điều 70 Nghị định 98/2020/NĐ-CP, doanh nghiệp Không thực hiện báo cáo, cung cấp tài liệu hoặc giải trình những vấn đề có liên quan đến hoạt động của doanh nghiệp với cơ quan quản lý nhà nước có thẩm quyền theo quy định có thể bị phạt tiền từ 10.000.000 đồng đến 20.000.000 đồng.
Ngoài ra, căn cứ điểm đ, e khoản 1 Điều 42 và điểm e, g khoản 2 Điều 42 Nghị định 432/2026/NĐ-CP (có hiệu lực từ 18/10/2026), doanh nghiệp FDI có thể bị thu hồi giấy phép kinh doanh, giấy phép lập cơ sở bán lẻ nếu không thực hiện chế độ báo cáo định kỳ trong 24 tháng liên tiếp hoặc không gửi báo cáo, tài liệu, giải trình những vấn đề có liên quan đến hoạt động mua bán hàng hóa và các hoạt động liên quan trực tiếp đến mua bán hàng hóa, hoạt động của cơ sở bán lẻ theo yêu cầu của cơ quan quản lý nhà nước có thẩm quyền sau thời hạn 03 tháng kể từ ngày hết hạn theo yêu cầu.
7.4. Xử lý vi phạm trong báo cáo tài chính
Căn cứ Điều 12 Nghị định 41/2018/NĐ-CP, công ty FDI có hành vi vi phạm quy định về nộp báo cáo tài chính có thể bị xử phạt như sau:
- Phạt tiền từ 5.000.000 đồng đến 10.000.000 đồng đối hành vi đối với hành vi nộp hoặc công khai báo cáo tài chính chậm dưới 03 tháng.
- Phạt tiền từ 10.000.000 đồng đến 20.000.000 đồng đối với một trong các hành vi sau: nộp hoặc công khai báo cáo tài chính chậm từ 03 tháng trở lên, công khai không đầy đủ hoặc không kèm báo cáo kiểm toán trong trường hợp bắt buộc;
- Phạt tiền từ 20.000.000 đồng đến 30.000.000 đồng đối với một trong các hành vi sau: công khai báo cáo tài chính có thông tin, số liệu sai sự thật hoặc cung cấp, công bố các báo cáo tài chính có số liệu không đồng nhất trong cùng kỳ kế toán.
- Phạt tiền từ 40.000.000 đồng đến 50.000.000 đồng đối với một trong các hành vi sau: không nộp hoặc không công khai báo cáo tài chính theo quy định.
7.5. Xử lý vi phạm trong báo cáo tình hình sử dụng lao động
Căn cứ khoản 1 Điều 7 và điểm c khoản 2 Điều 11 Nghị định 283/2026/NĐ-CP, đối với trường hợp công ty FDI không báo cáo tình hình thay đổi về lao động theo quy định có thể bị phạt tiền từ 10.000.000 đồng đến 20.000.000 đồng.
---------------------------------------------------------------------------
Lưu ý: Thông tin Bài viết được tổng hợp theo quy định tại thời điểm thực hiện và có thể thay đổi theo thời gian. Nội dung này không thay thế tư vấn cho từng trường hợp cụ thể; Sun East Law không chịu trách nhiệm đối với các tổn thất, hậu quả phát sinh từ việc sử dụng thông tin mà không có tư vấn phù hợp.
Liên hệ: CÔNG TY TNHH TƯ VẤN LUẬT SUN EAST
Địa chỉ: Số 7 ngõ 28/13 đường Xuân La, phường Tây Hồ, Hà Nội
Website: suneast-law.com
Hotline: 0866 978 896
Email: info.suneastlaw@gmail.com